
Gustavo Chacon Cruz
Ingeniero en Computación, B.S.
Profesional de Apoyo INIA La Platina
gchacon@inia.cl
Agradecimientos:
Bárbara Cañas P., Leonardo Vargas B., Paula Gatica R., División Silvoagropecuaria, HDI Seguros.
Jaime Madrid Véliz, Socio Liquidador Oficial en Ziel Liquidadores de Seguros.
Jorge Vega Urriola, Jefe Departamento Desarrollo y Promoción, Agroseguros Ministerio de Agricultura.
Introducción
Introducción
El Comité de Seguros del Agro (Agroseguros) es una entidad creada por el Consejo de la Corporación de Fomento de la Producción (CORFO) el año 2000, con la finalidad de desarrollar y promover los Seguros para el Agro, y administrar un Subsidio del Estado para el copago de las primas de los Seguros Agropecuarios. Los recursos para el pago de los subsidios y gastos operacionales del Comité, provienen del presupuesto del Ministerio de Agricultura y son traspasados anualmente a CORFO mediante un Convenio de Transferencia de Fondos.
La misión de Agroseguros es desarrollar y promover herramientas de transferencia de riesgos para el sector silvoagropecuario y administrar un subsidio estatal para fomentar su contratación, así los agricultores podrán asegurar su capital ante eventos climáticos adversos.
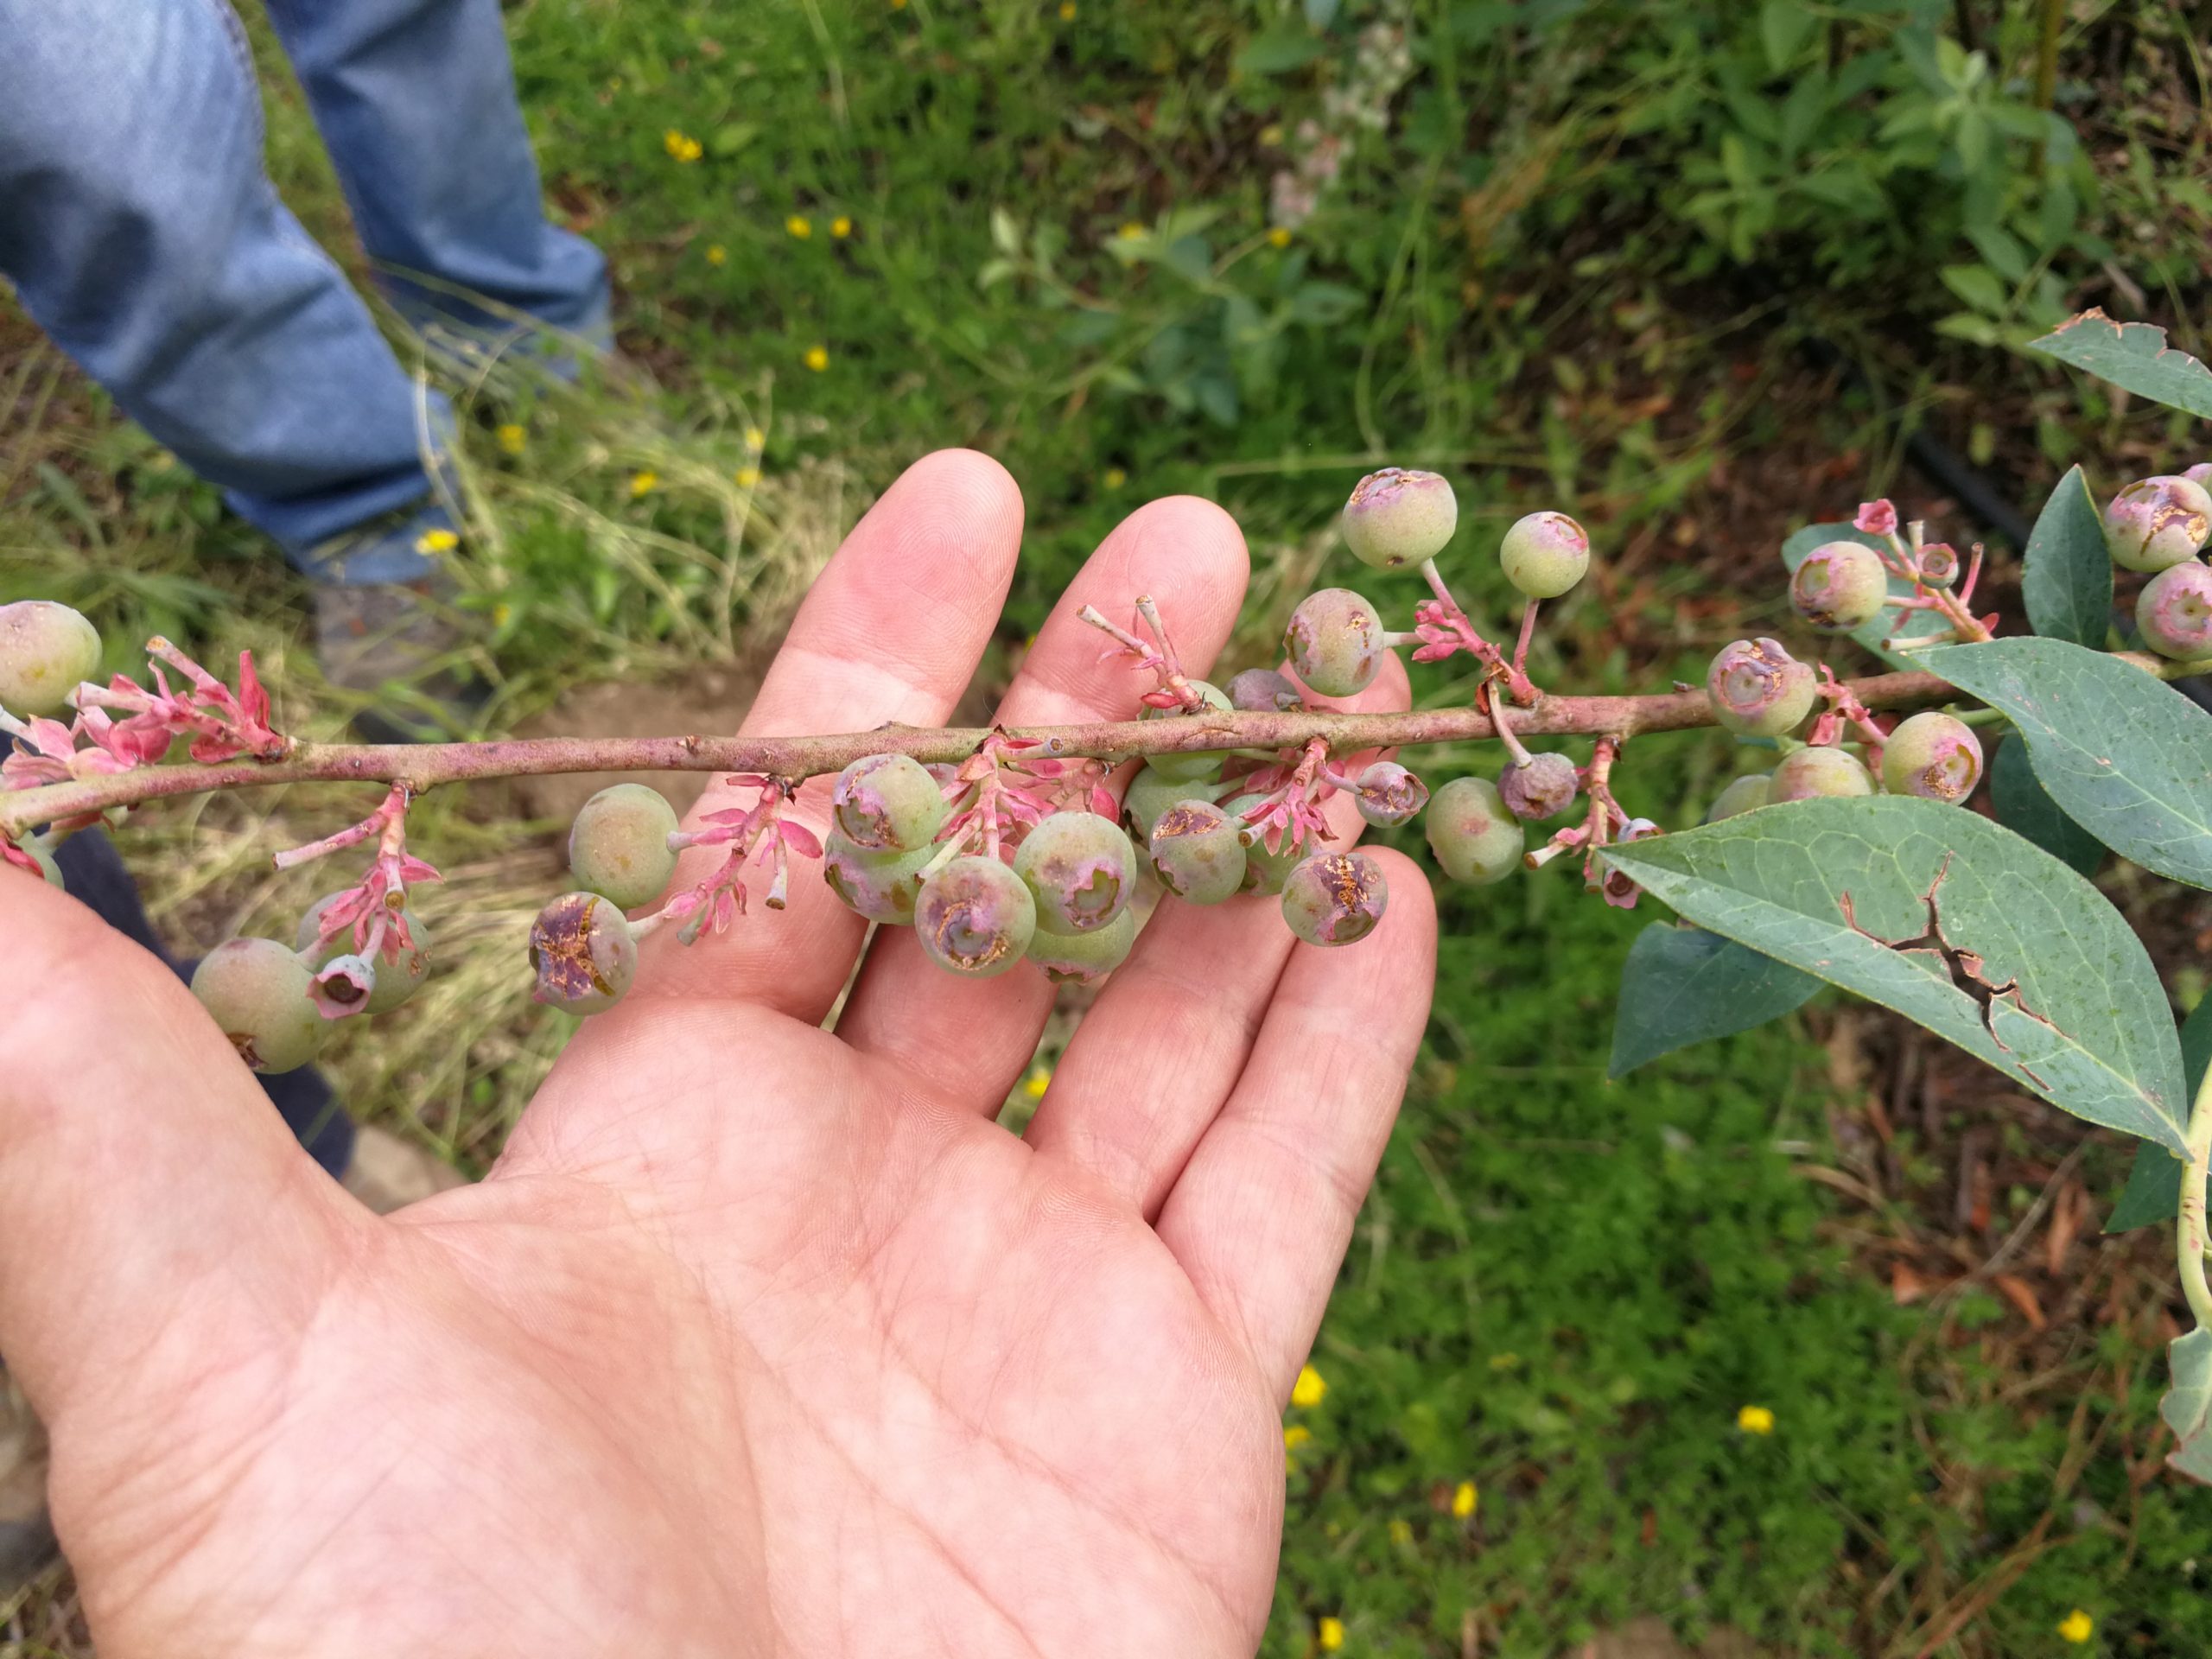
Figura 1. Daño por granizo en arándano. Autor: Liquidadora Ziel.
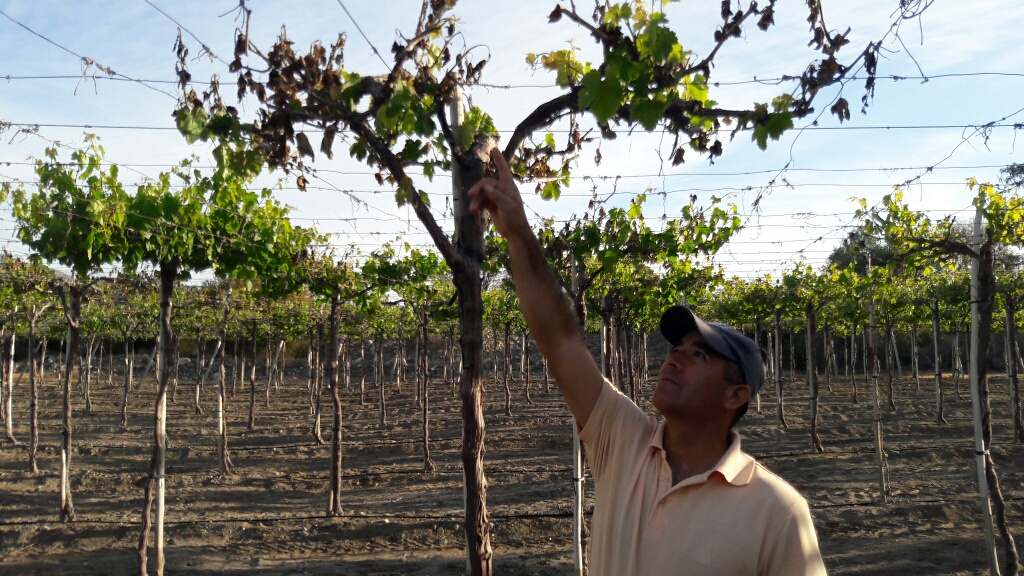
Figura 2. Helada en uva de mesa. Autor: Liquidadora Ziel.
- Cultivos anuales asegurables contra heladas, lluvia, granizo, viento, heladas y sequía en zona de secano:
- Cereales: trigo, maíz, avena, arroz.
- Cultivos industriales: achicoria, tomate industrial, raps, remolacha.
- Cultivos forrajeros: nabo, maíz forrajero, col forrajero.
- Hortalizas: lechuga, repollo, tomate.
- Leguminosas: poroto, lenteja, garbanzo.
- Los frutales asegurables contra helada y granizo:
- Arándano y Frambuesa.
- Los frutales asegurables contra heladas, lluvia, granizo, viento y nieve:
- uva, manzana, pera, nogales y kiwi.
- Los frutales asegurables contra granizo:
- Carozos: almendro, cerezo, ciruelo, damasco, durazno, nectarin.
La empresa privada, a cargo de la venta del servicio de seguro agrícola, utiliza la información de la red agroclimática para su gestión operativa.
Dentro de los usos podemos encontrar los siguientes:
- Para tarificar nuevos productos (seguros climáticos):
- Con información fidedigna se puede cobrar lo “real” en relación al producto ofrecido.
- Es necesario saber la historia climática de una zona agrícola.
- Es importante conocer el porcentaje de ocurrencia de los fenómenos climáticos. Por ejemplo, cuántas heladas ocurren y de qué características son, es decir, por cuántas horas hiela y a qué temperatura ambiental baja el termómetro.
- Saber también cuáles son las precipitaciones de la zona.
- Cuando no hay información climática, la empresa debe minimizar el riesgo aumentando (inflando) los costos. Para suplir la falta de información, trabajan mucho con los especialistas.
- Al tener información climática certera se pueden desarrollar seguros agrícolas “paramétricos”, es decir, que se puedan pagar siniestros en base a parámetros climáticos definidos. Por ejemplo, pagar seguros en base a las precipitaciones (mm) registradas en ciertas zonas y épocas del año.
Para liquidar seguros:
- Desde el punto de vista de liquidación se usan para verificar la ocurrencia de cierto tipo de siniestros, como heladas.
- Si hay más información para más rubros, se pueden generar más productos (seguros).
- El año 2000 partieron los seguros anuales. Carozos contra granizos.
- En términos de número hay muchas más de pólizas en cultivos anuales (15.000) que en frutales (2.000). Fuente: HDI Seguros.
Las actuales necesidades de las empresas de seguros en Chile indican que hay muy poca cobertura de estaciones meteorológicas en diferentes áreas agrícolas con potencial para acceder a seguros agrícolas. Por ejemplo, Freire, zonas arroceras en las regiones de Maule, Ñuble y Biobío y región de Tarapacá. Muchas estaciones han sido financiadas por privados y para este rubro se requiere una red que represente fehacientemente la realidad agrícola del país.
Características y necesidades de los seguros agrícolas
- Los seguros contra plagas y enfermedades se pagan sólo si son consecuencia directa e inevitable del clima. Como por ejemplo, Botritis en uva después de lluvia. Sin embargo, venturia en manzano no, porque existen métodos de control para esa enfermedad.
- Los datos agrometeorológicos sirven para diferenciar enfermedades y daños por eventos climáticos.
- En relación a eso, no hay seguro para enfermedades, pero sí para eventos climáticos.
- En general las empresas aseguradoras usan los datos climáticos diariamente y necesitan descargar datos históricos para establecer zonificaciones climáticas.
- La red agroclimática es la única herramienta que tienen para tener acceso a los datos.
- Existe el potencial en el norte de Chile de asegurar sales por viento y lluvias altiplánicas.
- Hay que pensar a largo plazo, para lo cual es importante realizar planificaciones que involucren a todos los actores.
Riesgos cubiertos derivados de eventos climáticos:
a) Sequía agrícola:
Se entiende por tal, a la insuficiente disponibilidad de agua, originada por una sequía en una zona de secano, producto de una disminución de las precipitaciones y que provoque estrés hídrico en los cultivos asegurados. Entre los daños considerados se incluyen: deshidratación, marchitamiento, enrollamiento, secamiento total o parcial de cualquier órgano de la planta, polinización irregular, afectación en la formación del embrión, marchitez permanente o muerte de la planta.
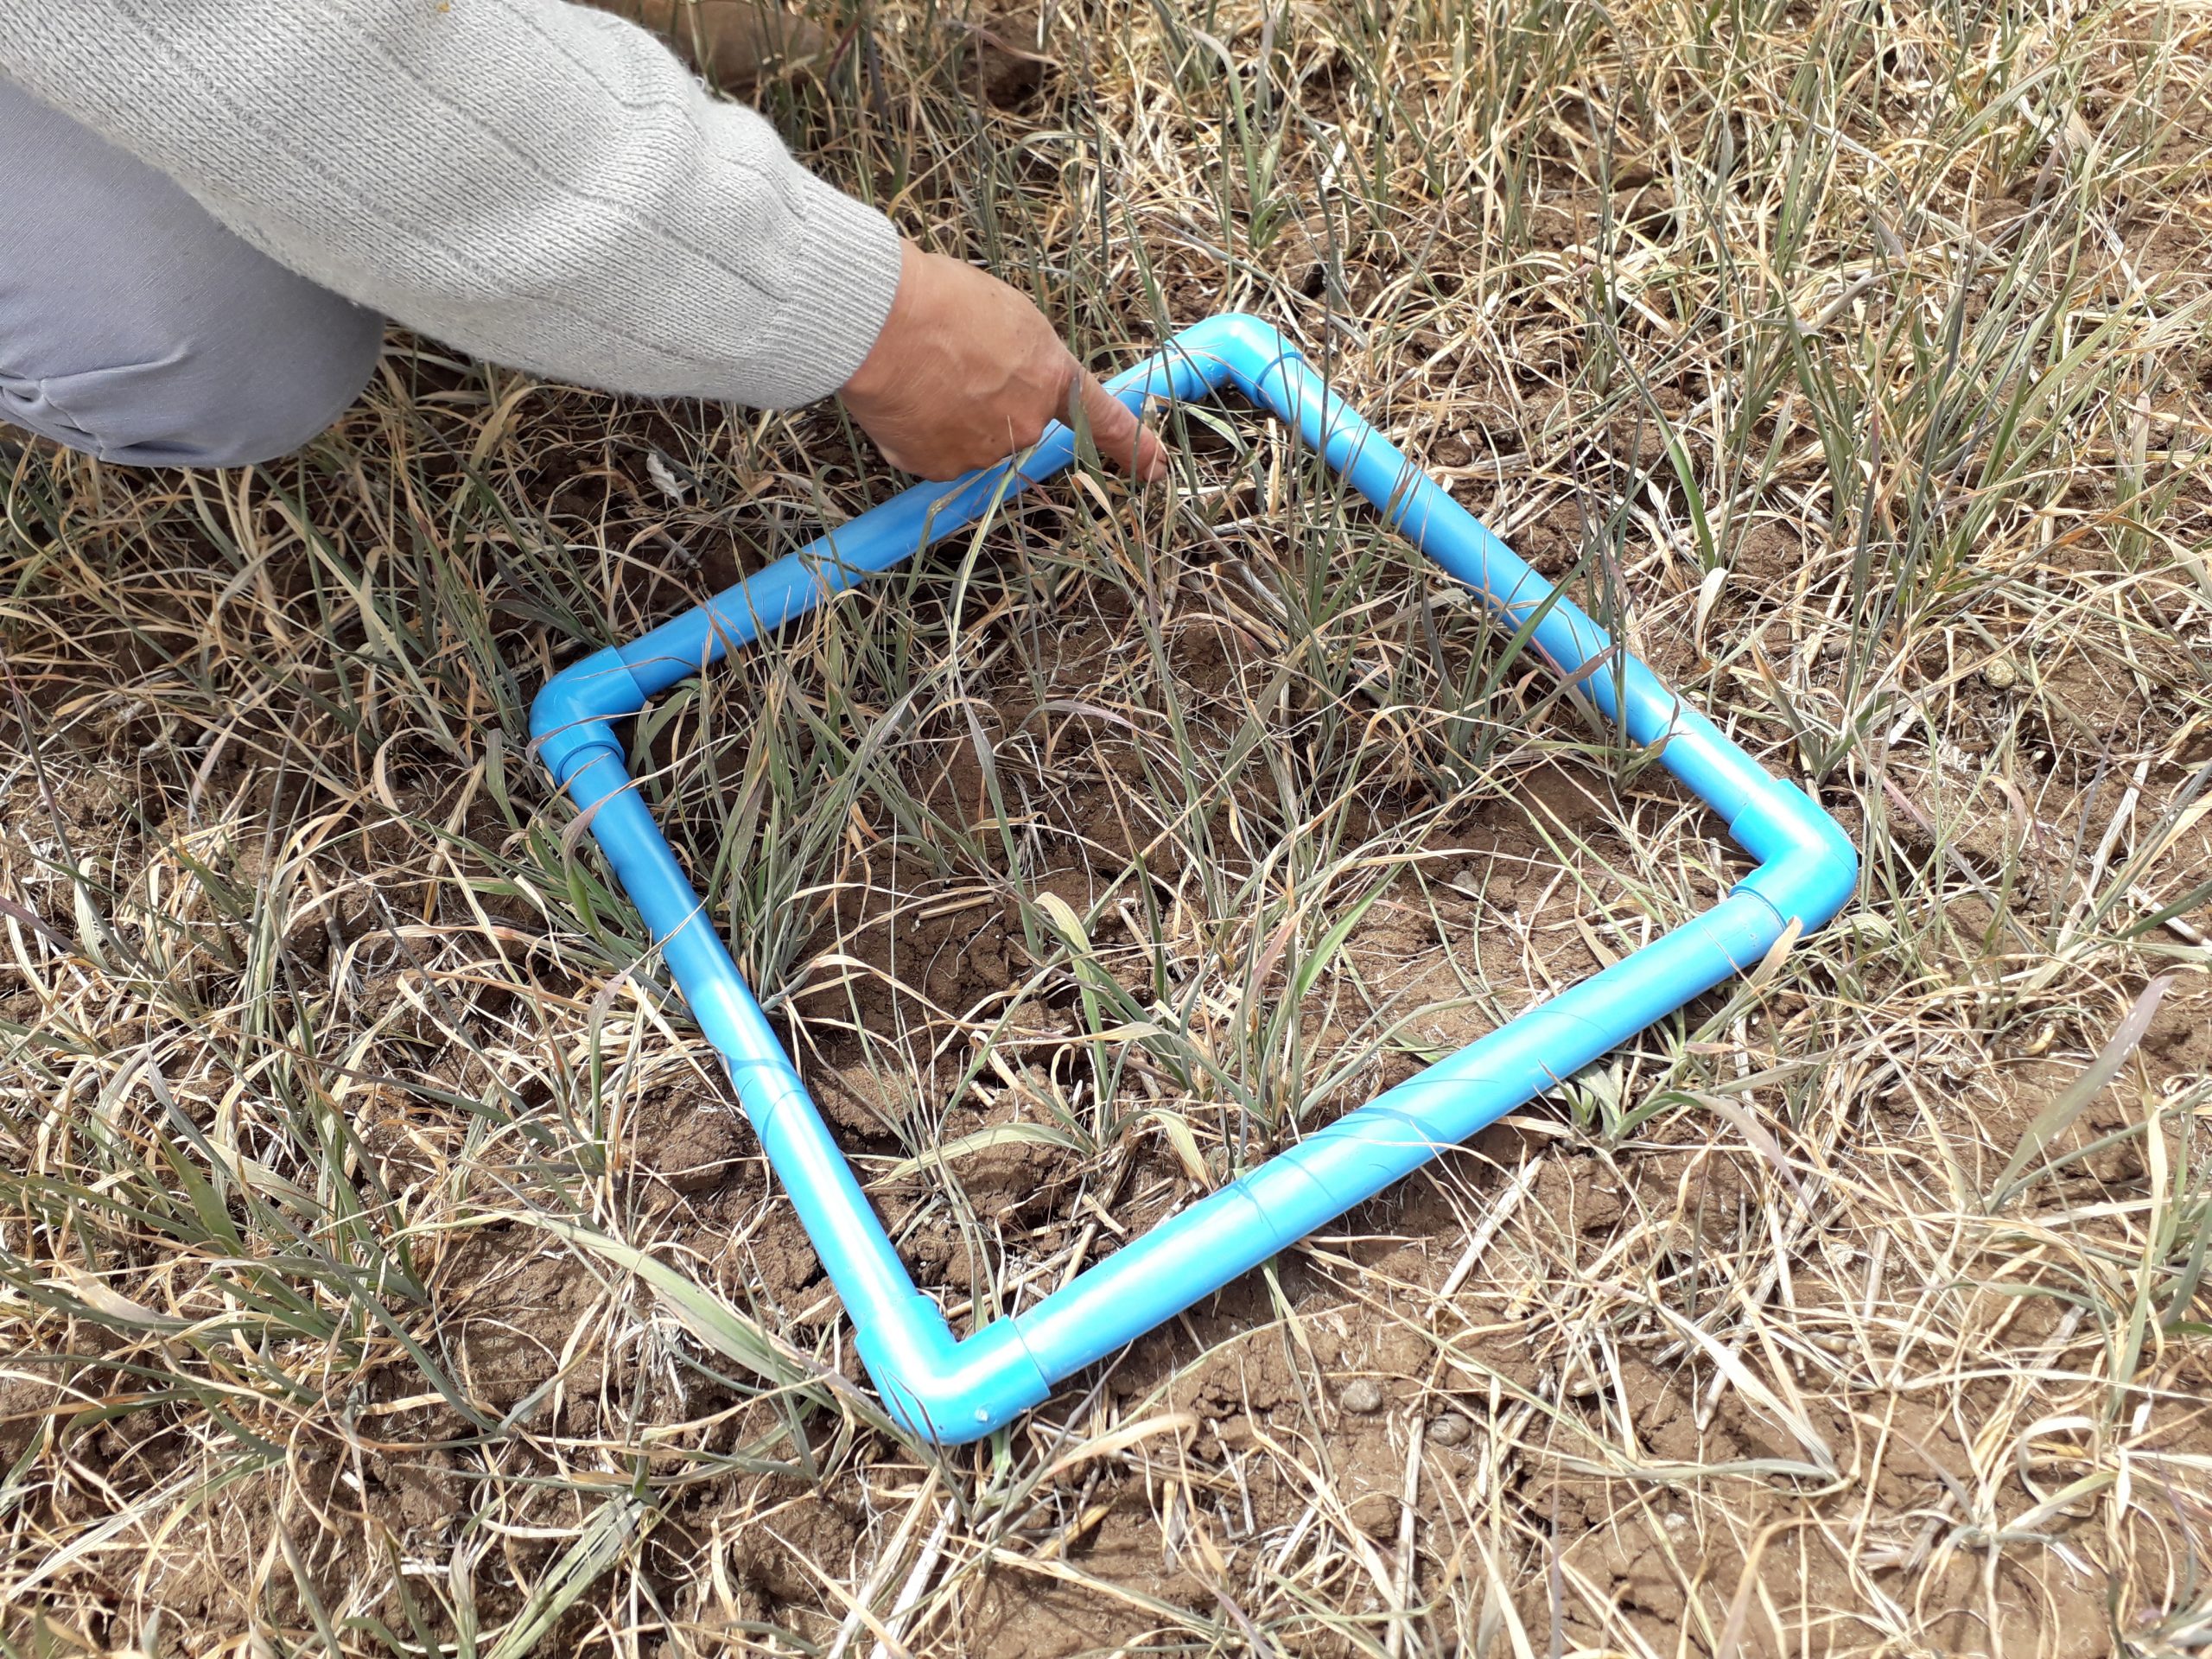
Figura 3. Daño por sequía en avena comuna de Melipilla. Autor: Liquidadora Ziel.
b) Lluvia excesiva o extemporánea:
La acción directa de precipitación que, por su intensidad, persistencia, frecuencia o inoportunidad por encima de un umbral definido cause los siguientes daños: arrastre, descalce o enterramiento de las plantas, encostramiento del suelo, asfixia radicular, desgrane o germinación de los granos en pie. Se cubren los daños de inundación causados por desbordes directamente atribuibles a lluvias excesivas, incluyéndose caídas, arrastres, enterramientos y enlodamientos del producto asegurado.
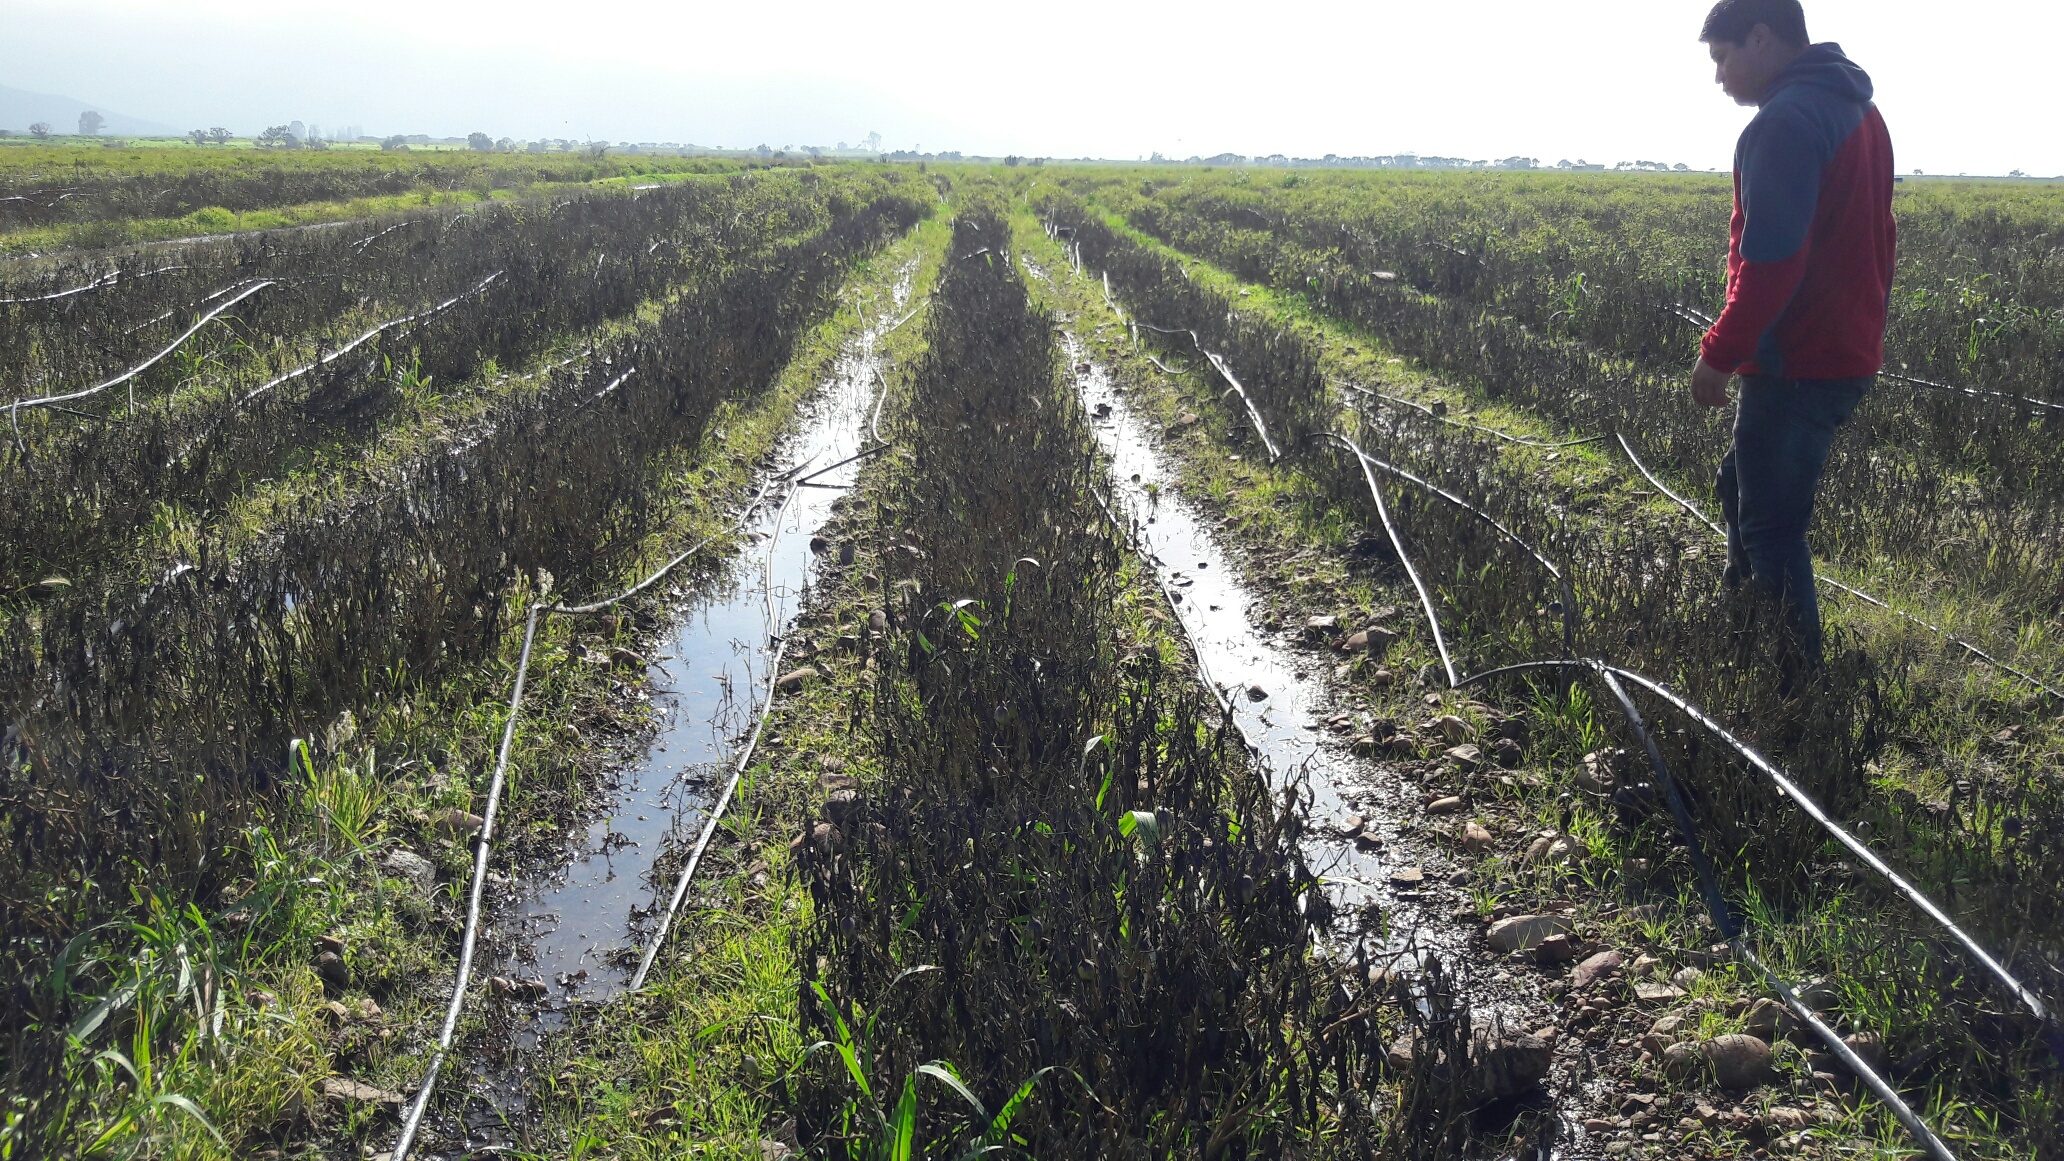
Figura 4. Cultivo de pepino anegado por lluvia. Autor: Liquidadora Ziel.
c) Helada:
Temperatura crítica mínima de cada una de las fases de desarrollo vegetativo que, debido a la formación de cristales de hielo en los tejidos de la planta, ocasione una pérdida en el producto asegurado a consecuencia de detención irreversible del desarrollo de la planta o sus frutos, necrosis parcial y/o muerte de la planta.
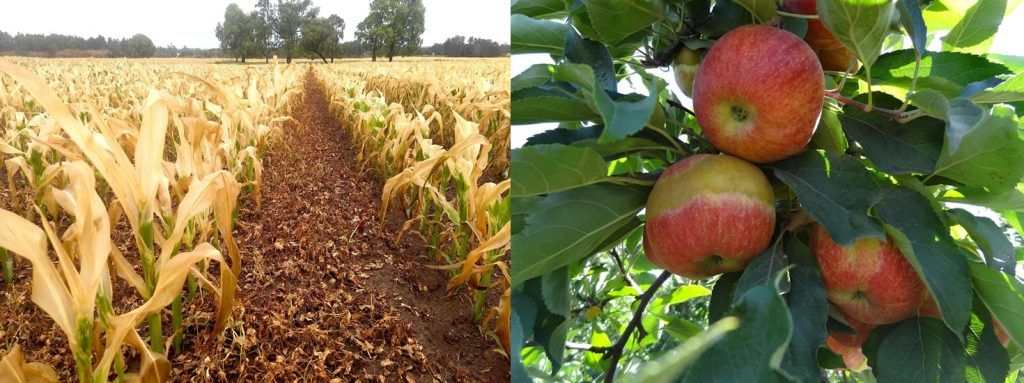
Figura 5. Daño de helada en maíz y en manzana. Autor: Liquidadora Ziel.
d) Granizada:
La acción directa e inmediata de precipitación atmosférica de agua en estado sólido que dé como resultado: traumatismos, desgarramientos o caídas parciales o totales de flores, hojas o frutos, necrosis parcial o muerte de las plantas.
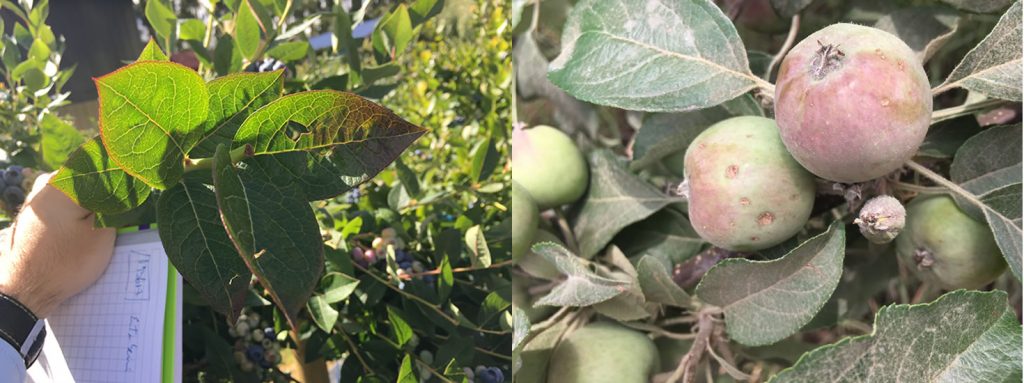
Figura 6. Daño por granizo en manzano. Autor: Liquidadora Ziel.
e) Nevada:
La acción directa de la precipitación atmosférica de agua en estado de nieve que dé como resultado daños por: desgarramientos o caídas parciales o totales de flores, hojas o frutos, necrosis parcial o muerte de las plantas.
f) Viento fuerte:
La acción directa de un movimiento violento de aire que, por su intensidad y duración ocasione, por acción mecánica, daños al producto por desgarramientos o desprendimiento de flores, hojas o frutos, fractura de tallos, tendedura o desarraigamiento de la planta.